 為甚麼MoneySmart值得信賴?
重點摘要
大部分旅遊保險承保「業餘潛水」,但普遍設有潛水深度限制(常見為30米內)
STARR「卓悅遊」非凡計劃不設潛水深度限制,業餘潛水全面受保
安聯銀計劃海外醫療保障高達HK$1,500,000,全球救援網絡強
潛水後至少18至24小時內避免乘搭飛機,減低誘發減壓病風險

大部分旅遊保險承保「業餘潛水」,但普遍設有潛水深度限制(常見為30米內)
STARR「卓悅遊」非凡計劃不設潛水深度限制,業餘潛水全面受保
安聯銀計劃海外醫療保障高達HK$1,500,000,全球救援網絡強
潛水後至少18至24小時內避免乘搭飛機,減低誘發減壓病風險
潛水成為近年港人最熱愛的旅行活動之一,無論是到馬爾代夫浮潛,還是到沖繩水肺潛水,欣賞海底美景都極受歡迎。不過,潛水始終屬於高風險活動,一旦不幸遇上事故,醫療或緊急意外費用可能十分昂貴,出發前最好購買具潛水保障的旅遊保險,令你玩得更安心。MoneySmart為大家分析潛水存在的風險,同時比較不同旅遊保險對潛水等高危活動的醫療及緊急保障,再推薦各計畫的潛水保險,助你選擇最適合自己的保險產品。
究竟旅遊保險保唔保潛水?市面上大部分旅遊保險都將業餘潛水列為保障範圍,但投保前應留意以下因素:
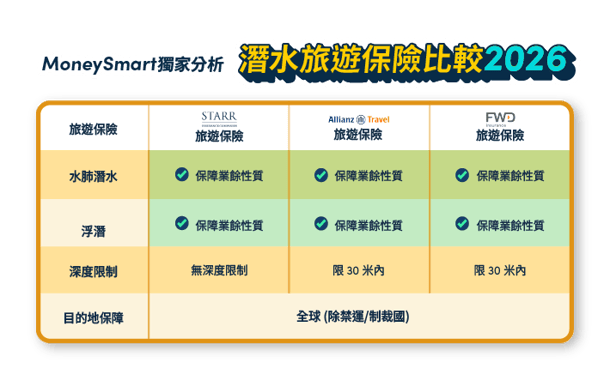
不同保險公司對下潛深度有嚴格規定。例如 Allianz 安聯旅遊保險將深度超過 30 米的潛水定義為「極限運動」而列作不保事項 。而 STARR「卓悅遊」 的業餘運動保障(如潛水)沒有深度限制 。
保險條款通常要求活動需由合資格人員帶領。例如藍十字 旅遊寶 - 環球千足金計劃要求參與業餘運動時,必須由當地認可之旅遊承辦商監管及指派合格人員帶領,否則一旦發生意外,保險公司有權拒絕賠償。
若非由導師帶領而是自行下潛,保險公司可能要求受保人必須持有相關等級的認可潛水牌照(如 PADI 或 NAUI)。投保前應先翻閱保單內文,確認你的資歷是否符合承保要求。
大部分旅遊保險僅承保業餘性質的潛水。若你以專業身份參與、教導潛水,或參加任何設有報酬的潛水競賽,均屬於一般不受保事項。
比較項目 | Allianz旅遊保險 | Starr旅遊保險 | FWD旅遊保險 | 蘇黎世「易起行+」單次旅遊計劃 (優越計劃) |
水肺潛水 (Scuba) | ✅(業餘性質) | ✅(業餘性質) | ✅(業餘性質) | ✅(業餘性質) |
浮潛 (Snorkeling) | ✅ | ✅ | ✅ | ✅ |
深度限制 | 限 30 米內 | 無深度限制 | 限 30 米內 | 限 40 米內 |
目的地保障 | 全球 (除禁運/制裁國) | 全球 (除禁運/制裁國) | 全球 (除禁運/制裁國) | 全球 (除禁運/制裁/受制裁國) |
主要特點 | 全球醫療救援網絡極強,適合擔心海外就醫支援的旅客。 | 不設潛水深度與登山高度限制。 | 條款彈性高,部分計劃包含「任何原因取消」及較高的財物保障。 | 不論原因飛機延誤滿5小時即賠;長者小童享100%全額醫療及意外保障;可選附加業餘運動保障覆蓋運動器材及預繳費用;租電動車自負額額外提升20%。 |
STARR「卓悅遊 · 尊尚保」非凡計劃不設潛水深度與登山高度限制,水肺潛水、浮潛等業餘活動均受保障,人身意外保障高達HK$500,000,現經MoneySmart投保更享獨家折扣。
浮潛(Snokeling) | 水肺潛水(Scuba Diving) | 自由潛水(Free Diving) | |
定義 | 配備潛水鏡及呼吸管,於淺水區域(一般<5米)活動 | 需配戴氧氣樽及調節器,深潛深度可達18至40米或以上 | 一口氣閉氣下潛,一般深度10至30米左右 |
風險程度 | 低 | 高 | 中高 |
常見風險 | 抽筋 曬傷 溺水(漂離海岸太遠或遇上大浪) | 減壓病 氮醉 裝備故障 溺水 | 缺氧昏迷 氣壓受傷 迷失方向 |
旅遊保險是否涵蓋 | 大多旅遊保險已涵蓋 | 或須購買專屬潛水保險方受保障 | 或須購買專屬潛水保險方受保障 |
適合人士 | 初學者或親子遊 | 持牌潛水員或有豐富潛水經驗 | 有經驗之潛水人士 |
根據潛水員警報網 Divers Alert Network(DAN)數據,休閒水肺潛水的致命率為每 100,000 次潛水有 2 宗死亡,即平均每 50,000 次潛水就可能發生一宗致命意外。雖然機率不算高,但潛水仍屬於高危運動,所以購買適合的保障絕對能為你帶來安心。以下是常見的潛水風險:
若返回水面時上升過快,身體未能及時排走氮氣,就會形成氣泡,引致頭暈、嘔吐和四肢乏力,嚴重時可導致癱瘓或昏迷。當血液無法供氧至腦部,更可能引致死亡。治療通常需要高壓氧艙,費用十分昂貴,可達十萬港幣起跳。
水中氮氣濃度會隨潛水深度增加,當人體內氮的飽和度過高而產生毒性時,會令人出現類似醉酒的感覺,導致判斷力下降、產生妄想及反應遲鈍,嚴重時甚至失去行動能力和知覺,大大增加意外風險。
當潛水員下潛或上升時,水壓會隨深度急速變化,如果身體內部空腔(如耳朵、鼻竇、肺部等)未能及時平衡壓力,便會出現組織損傷。常見氣壓傷類型包括:
耳壓傷:出現耳痛、耳鳴、暫時失聰,嚴重可導致耳膜破裂
鼻竇壓傷:引起流鼻血、頭痛
肺部氣壓傷: 造成胸痛、呼吸困難,嚴重可導致氣胸(俗稱爆肺裂)、空氣栓塞(氣泡入血阻塞血管),以致生命危險
水肺潛水時,若氧氣樽故障導致供氣中斷或含氧量不足,急速缺氧可能令潛水員在水中失去知覺昏迷;緩慢缺氧則會使潛水員判斷力變差,逐漸意識模糊。另一方面,長時間吸入高濃度氧氣也可能導致中毒,引起頭暈、方向感混亂甚至視網膜受損。
此外,若遇上氧氣不足、二氧化碳或一氧化碳中毒等情況,潛水者可能出現頭痛、呼吸困難及昏迷等症狀。
低溫症:潛水深度越深,水溫便會越低。若潛水時未做足保暖措施,可能引致低溫症,出現顫抖、心律不正或半昏迷等症狀,嚴重情況甚至可致命
脫水症: 由於氧氣樽內不含水份,因此每次呼吸均會帶走身體微量水份,如果潛水前曾飲用含咖啡因或酒精的飲品,脫水風險會更高
水流影響:突如其來的水流有機會將潛水員捲走,導致迷失方向或水壓變化過快
生物或環境傷害:被水母、海膽螫傷,或被漁網、珊瑚刮傷,都可能造成感染或過敏反應。一般需要使用抗生素治療,嚴重情況可能需要打破傷風針
安聯旅遊保險銀計劃(單次計劃)海外醫療費用保障高達HK$1,500,000,全球醫療救援網絡覆蓋極廣,適合擔心海外就醫支援的潛水旅客。
大多數旅遊保險都提供休閒潛水的醫療及意外保障,但不同保險公司對保障範圍和索償要求有特定限制。購買旅遊保險前,建議留意以下三點:
以Allianz安聯旅遊保險為例,條款列明「極限運動及體育活動」屬不保事項,包括潛水至超過海平面以下30米深度的活動,即參與水肺潛水活動可能不獲保障。此外,大多數旅遊保險只涵蓋休閒潛水(Recreational Diving),而商業潛水或需要認可潛水證書的活動通常不受保障,投保前緊記先查閱條款及細則了解更多。
即使旅遊保險提供潛水相關的醫療或意外保障,但若潛水前飲酒或服用藥物而影響判斷力,發生意外時保險公司很可能拒絕賠償。
出現潛水相關症狀必須立即求醫,並保留醫療報告和收據。意外後應盡快(通常在24至48小時內)通知保險公司。索償時,應準備以下文件供保險公司審核:
潛水課程證書/潛水紀錄
醫療報告、診斷書、收據
(如有)緊急運送/直升機費用單據
保險單號碼及報案紀錄
應留意部分計劃涵蓋因意外或生病缺席活動(如已預繳的潛水課程)而不能取回的費用。
要小心大多數保險(如 Blue Cross 藍十字「旅遊寶」)不保「使用中」的器材。若潛水設備在活動期間受損毀,通常不獲賠償。。如果投保蘇黎世「易起行+」並加購「業餘運動活動訓練及單車團保障」,則可享高達 HK$5,000 的運動器材遺失或損毀額外保障額。
醫療費用:海外醫療費用、住院現金津貼、返港覆診費用(包括中醫、跌打、針灸及物理治療等費用)
緊急醫療支援:緊急醫療運送、遺體運返、親屬探訪費用
個人意外保障:意外死亡及永久傷殘賠償
取消或中斷行程保障:賠償已支付的交通及住宿費用
旅遊保險計劃 | 保障潛水深度 | 海外醫療費用 | 人身意外死亡或殘疾保障 |
不超過海平面以下30米 | HK$1,500,000 | HK$375,000 | |
保障所有業餘潛水活動 (不設深度限制) | HK$1,000,000 | HK$500,000 | |
不設深度限制,但商業潛水屬不保事項 | HK$500,000 | HK$500,000 | |
FWD - 智遊保 (豐裕計劃) | 不超過海平面以下30米 | HK$1,500,000 | HK$3,000,000 |
蘇黎世「易起行+」單次旅遊計劃 (優越計劃) | 不超過海平面以下40米 | HK$1,500,000 | HK$1,500,000 |
*以5日4夜沖繩之旅一位成人的保險價格作參考
對於每年多次出國的潛水愛好者,購買全年旅遊保險的性價比可能比單次投保更高。
自動續保:如 AXA 安盛全年旅遊保險保單會於屆滿日自動續保,確保保障不中斷 。
多程保障:全年計劃通常涵蓋無限次旅程,每次旅程上限一般為 90 天 。
家庭計劃:AXA 安盛與STARR的家庭計劃,通常只需繳付兩位成人保費,同行子女可免費受保 ,適合一家大小去浮潛。
直接經MoneySmart投保即可享獨家折扣;如仍想比較更多計劃,可一次過篩選所有旅遊保險,找出最適合你的計劃。
此保險產品資訊僅供香港居民參考,僅作資訊用途。此資料不構成出售任何保險產品的要約,亦不構成購買保險產品的招攬。保險保障的條款及細則以保險公司發出的保單文件為準,該文件載有保障範圍、保障利益、不保事項及免責條款等全部詳情。請於購買前仔細閱讀正式保單文件,以確保產品符合您的需要。本廣告/資料未經香港保險業監管局審閱。
當您購買本保險產品時,即表示您已閱讀並明白本免責聲明及保單條款,並同意保單文件所載之條款。如需個人化保險諮詢,請尋求持牌保險專業人士意見。
確認自身身體狀況:如有心臟病、哮喘、鼻竇炎等長期病患,建議先諮詢醫生以確認風險水平
選擇專業及信譽良好的教練:確認教練專業資格,並全面了解潛水課程內容及相關潛在風險
了解當地環境、天氣及緊急資料:出海前了解當地潮汐、海流狀況,事先準備最近醫院位置以防萬一,隨身攜帶旅遊保險單及緊急聯絡資料
安排航班時間:潛水後至少18至24小時內避免乘搭飛機,減低誘發減壓病的風險
購買合適的潛水保險:出發前購買保障潛水活動的旅遊保險,並仔細檢查保險條款
潛水旅遊保險保障相關醫療費用以及提供每日現金津貼。如受保人不幸永久傷殘或身故,或需要緊急運送回港,保險均可提供賠償。部分保險更保障合資格註冊中醫、跌打、針灸及脊醫治療費用。
一般而言,職業運動或競賽都不受保,只有業餘潛水活動才會受保。同時亦要留意深度限制及不保事項,以確保獲得全面保障。
大多數旅遊保險均提供24/7緊急醫療救援服務,當中包括緊急運送、翻譯服務等,詳情請參閱旅遊保險中的條款及細則。
由於自由潛水涉及長時間閉氣,風險較高。部分保險公司可能將其視為極限運動。建議投保前直接查詢該項活動是否包含在「業餘運動」內。
旅遊保險對於受酒精或藥物影響下的損失大可能列為一般不受保事項 。若驗出血液酒精超標,索償一般會被拒。
驚AI 俾嘅理財產品資料信唔過?
一鍵新增 MoneySmart 為 Google 首選來源,輕鬆做出精明決策!

