2026信貸評級(TU)報告查詢及洗底全攻略:如何改善評分及免費查詢信貸評級報告

懶得睇咁多字?等AI幫你總結重點!
- 信貸評分:是根據你的理財習慣和信貸紀錄計算出的分數,反映信用狀況。分為 A 至 J 十級,A 級最高。
- 信資通信貸評級免費查詢:2024 年起,消費者每 12 個月可向環聯或平安金融壹賬通免費查閱信貸評級報告一次。
- 此外,你可以透過 X Wallet App 免費獲取 TU 報告,而且完全不會影響信用評分。次。
- 良好評級優勢:助你獲取低息貸款及高信用額;信貸評級低則可能被拒貸或須支付極高利息。
- 洗底方法:要進行信貸評級洗底,必須準時全額還款、控制信用卡使用率於 30%-50%、避免頻繁申請信貸及定期核對報告。
- 免 TU 方案:若評級較低,可考慮財務公司提供的免 TU 貸款,如 Welend 私人貸款 或 X現金A.I.貸款 等。
信貸評級是什麼?了解 環聯信貸TU 報告評級與分數範圍
信貸評級(Credit Rating)是經由環聯信貸公司(TransUnion,又稱TU)根據客戶的信貸紀錄評分的等級,信貸評分(Credit Score)是從客戶開啟首個信貸戶口(例如信用卡、私人貸款或任何抵押貸款)所收集的信貸紀錄計算出來的分數。
點解信貸評級咁重要?當客戶申請信用卡、私人貸款或按揭時,銀行及財務公司亦會向環聯索取客戶的信貸報告(TU Report),從而得知客戶的信貸狀況及考慮各種因素,來決定是否批核客戶的貸款申請和計算貸款利率。因此良好的信貸評級決定了你申請各種信貸服務的審批結果,而環聯會根據以下因素決定你的信貸評分:
- 還款紀錄:是否按時交換卡數或貸款
- 信貸查詢:短時間內出現多次查詢有機會對信貸評級產生負面影響,較長信貸紀錄可幫助機構了解你的信貸習慣
- 可使用信貸額:信貸額越高,信用評分越正面
- 信貸額使用率:信貸服務如信用卡的使用率最好維持30%-50%
- 信貸使用金額:信貸使用金額大幅波動有機會被解讀為信貸不穩定,並影響你的信貸評分
信貸評分總共分為10級,分數由1000-4000分不等,由A至J排列,A為最高的信貸評級,而J則是最差的級別,有關信貸評分的詳情可參閱下表。
TU報告:信貸評級分數(TU評級)一覽
| 信貸評分 | 信貸評分分數範圍 | 信貸(TU)評級 | 推薦方案 |
|---|---|---|---|
| A | 3526-4000 | 優良:財務紀錄良好,貸款及信用卡申請容易獲批,利率較低 | 即睇低息貸款方案 |
| B | 3417-3525 | 良好:還款記錄穩定,貸款申請成功率高而且信貸利率合理 | |
| C | 3240-3416 | 良好:可能曾經欠款但整體評級良好,貸款仍較易獲批 | |
| D | 3214-3239 | 一般:可能有少量逾期或不良記錄,貸款申請可能受影響而且利率較高 | |
| E | 3143-3213 | 一般:還款記錄不穩定,貸款審批較嚴格,利率提升 | |
| F | 3088-3142 | 一般:信用較差,有逾期紀錄,貸款難度較大,利率偏高 | |
| G | 2990-3087 | 欠佳:逾期或違約情況較多,貸款申請風險高而且利率偏高 | 即睇免TU/易批貸款 → |
| H | 2868-2989 | 欠佳:信用差,貸款申請較大機會被拒,利率極高 | |
| I | 1820-2867 | 瀕臨破產:可能有破產或嚴重違約紀錄,貸款幾乎無法獲批 | |
| J | 1000-1819 | 瀕臨破產:有嚴重違約或破產記錄,貸款及信用卡申請基本被拒 |
想獲取TU報告但不想影響信用評分?
信貸評級差可以借錢嗎?MoneySmart免TU及不影響TU貸款推介

WeLend 私人貸款
- 最低實際年利率*
- 1%
- 應付總額
- HK$205,760
- 應付利息總額
- HK$5,760
- 每月還款額
- HK$8,573
✨ 批唔批都送HK$1,600現金 + 限時加碼送HK$200 Apple Store禮品卡 🍎
💰 交齊文件批唔批都送HK$1,600現金 + 加碼送HK$200 Apple Store禮品卡
⚡ 借 HK$300,001 即享高達HK$14,000回贈
💨 AI 超極速處理,24/7現金即到手
⠀⠀
【📱扮工先Phone 贏旗艦手機!新產品總值逾HK$100,000等你嚟拎🔥 】
於 2026年9月11日(中午12:00)至 2026年10月11日(晚上11:59)期間,經MoneySmart成功申請任何指定產品並符合相關要求,即可於活動頁面參與「扮工先Phone」小遊戲 ⏩ 得分最高的100位合資格參加者將可贏取總值超過 HK$100,000 獎賞,包括iPhone Duo、iPhone 18 Pro Max、Apple Watch Ultra 4及Apple Store禮品卡等!詳情請參閱活動頁面。優惠受條款及細則約束。


X現金A.I.貸款 by X Wallet (優惠碼「MS8000」)
- 實際年利率低至*
- 1.15%
- 應付總額
- HK$202,496
- 應付利息總額
- HK$2,496
- 每月還款額
- HK$8,437
[限時優惠] 批唔批都送HK$1,500 現金券 / HK$3,498禮品 +送HK$200 Apple Store 禮品卡 🍎
由 2026年9月11日 (由12:00pm起) 至9月30日期間,全新客戶用MoneySmart獨家優惠碼「MS8000」申請X現金A.I.貸款,批唔批都送HK$1,500 現金券 / HK$3,498禮品 +送HK$200 Apple Store 禮品卡 🍏 總獎賞高達 HK$11,698 🏆
⠀⠀
【📱扮工先Phone:新產品總值逾HK$100,000等你嚟拎🔥 X Wallet加碼送多部旗艦手機!】
於2026年9月11日至10月11日的推廣期內,經MoneySmart成功申請任何指定產品並符合相關要求,即可於活動頁面參與「扮工先Phone」小遊戲——得分最高的100位合資格參加者將可贏取總值超過 HK$100,000 獎賞,包括iPhone Duo、iPhone 18 Pro Max、Apple Watch Ultra 4等!
⠀⠀
〖🏁X Wallet客戶專屬賽道〗
全新客戶只需使用MoneySmart獨家優惠碼「MS8000」申請X現金A.I.貸款 by X Wallet,並於X Wallet合資格參加者中取得最高分,即有機會額外贏取🏆iPhone 18 Pro Max 256 GB!若同時成為全場最高分,最多可以贏2部新機返屋企!
⠀⠀
詳情請參閱活動頁面。優惠受條款及細則約束。


UA i-Money 網上錢私人貸款
- 實際年利率低至*
- 1.1%
- 應付總額
- HK$202,304
- 應付利息總額
- HK$2,304
- 每月還款額
- HK$8,429
【9月獨家優惠】交齊文件,批唔批都送*!申請即可享 HK$1,000 現金獎賞或高達 HK$1,180 精選禮品!✨
即日起至2026年9月30日期間,新舊客戶¹經MoneySmart成功申請及提取UA i-Money網上錢私人貸款可享:
1️⃣ 不論批核與否*,獨家限時送
・HK$1,000 現金回贈 (由10,000 SmartPoints自動兌換),直接存入FPS戶口;或
・HK$1,000 Apple Store 禮品卡 / 百佳電子禮券;或
・Cambridge Audio Melomania A100 真無線主動降噪耳機(價值: HK$1,180, 顏色隨機發送); 或
・Bose SoundLink Micro 便攜式藍芽喇叭 (第二代)(價值: HK$1,099, 顏色隨機發送); 或
・Dyson HushJet™ Mini Cool 風扇 (價值: HK$890, 顏色隨機發送)
2️⃣ 成功申請及提取貸款享高達HK$18,000現金獎^!
⠀⠀
忠告:借錢梗要還,咪俾錢中介

WeLab Bank 私人分期貸款
- 實際年利率低至*
- 0.65%
- 應付總額
- HK$203,840
- 應付利息總額
- HK$3,840
- 每月還款額
- HK$8,493
【極低息 ⚠️ 優惠碼「NLSMRT」批唔批都送HK$1,300 📈】
即日起至2026年9月30日,使用MoneySmart優惠碼「NLSMRT」成功申請WeLab bank私人分期貸款可享獨家禮遇:
1️⃣ 實際年利率低至 0.65%
2️⃣ 交齊文件批,批唔批都送HK$1,300現金券
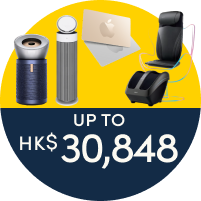
3️⃣ 總獎賞高達 HK$30,848
⠀⠀
🧡 無須借到HK$50萬,貸款HK$28.3萬或以上可享極低息,實際年利率低至 0.65%!
⠀⠀
借定唔借?還得到先好借!

WeLend免文件貸款
- 最低實際年利率
- 1%
- 應付總額
- HK$205,760
- 應付利息總額
- HK$5,760
- 每月還款額
- HK$8,573
只需身份證及提款卡 ⚡ 24/7即時批核,AI 簡化貸款過程,全程網上處理
⠀⠀
MoneySmart 獨家 - 批唔批都送:
💰 HK$500現金(由5,000 SmartPoints自動兌換),直接存入FPS戶口; 或
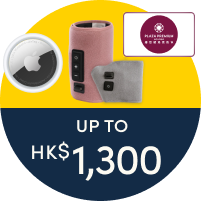
🦧 大猩猩之握 穴位氣壓手掌按摩器 + 大猩猩之握 小腿按摩器 (總值 HK$736); 或
🍎 2 x AirTag 一件裝 (總值 HK$498); 或
✈️ 亞太地區環亞貴賓室3小時通行證 x 2張 (總值:HK$1,300)
⠀⠀
忠告:借錢梗要還,咪俾錢中介
信貸評級影響-信貸評級對日常生活有什麼影響?
1. 申請信用卡
2. 貸款申請、貸款額及貸款利息
3. 申請按揭
4.上會
5.其他用途: 移民/應徵
信貸紀錄又是什麼?
信貸紀錄包括還款紀錄、信用額、申請貸款的頻密程度等。環聯會員(包括銀行和財務公司)每月都會向環聯提交客戶的信貸紀錄,因此每個月客戶的信貸評分都可能會出現改變。
信貸評級報告(TU Report)內容-信貸報告包含什麼資訊?
信貸報告內容甚廣,以下為報告內容:
- 你的基本資料
- 信貸帳戶資料(如信貸機構名稱、貸款額和還款紀錄)
- 公眾紀錄(如債務追討、破產及清盤訴訟紀錄)
- 過去兩年查詢信貸的紀錄以及信貸評分 (credit score)
- 貸款人日後或會參考你的信貸報告作審批貸款之用
- 環聯會保留信貸紀錄5年,而破產紀錄更會保留長達8年的時間
免TU私人貸款
需要申請私人貸款但又想免TU?你可於網上申請財務公司提供的免TU貸款,全程網上處理申請並無需現身,而且最快可於1小時內過數。MoneySmart特設專頁幫你比較TU私人貸款及獨家申請優惠。
貸款計算機
影響信貸評級的原因
影響信貸評級主要的因素包括:
- 個人還款紀錄:此因素最為關鍵、因為最能反映你的理財方式
- 總欠款額
- 信貸紀錄長短:沒有信貸報告、或信貸紀錄太短會影響信貸評級。由於財務機構無法或難以按現有信貸報告,評估申請人的信貸狀況,因此會影響申請人的申請或最終所批出的利率。
- 信貸帳戶種類
- 新開立信貸帳戶
另外,請注意信貸評分會隨時間及還款紀錄變化而有所調整,也就是信貸評分會隨你使用信貸額度的方法改變。
信貸評級洗底指南:如何提升TU報告信貸評級及清除負面紀錄?
1. 利用結餘轉戶改善信貸評級
2. 每月準時繳還貸款+ 繳清全部信用卡賬單
3. 避免於短時間內申請多張信用卡
4. 留意信貸使用度 切忌只依賴一張卡
5. 建立正面信貸評級
6. 定期核對信貸報告資料
7. 借貸前先查閱信貸評級
如何如何查詢個人信貸評級?
現時進行個人信貸評級查詢的途徑比以往更多。你可以經環聯直接查閱信貸報告。你可以選擇經環聯網站購買信貸報告、或先於網上預約,並親身到環聯辦事處索取信貸報告。
如何免費獲取信貸評級TU免費報告?(附信資通教學)
現在你可以透過以下方法獲得信貸評級免費報告:
- 透過「信資通」平台 (CRP)::由2024年4月26日起,香港市民就可以經「信資通」(即多家個人信貸資料庫模式)每12個月向環聯索取信貸評級免費報告。只要透過環聯官方網站或下載環聯手機應用程式申請,申請後可查看最新的信貸資料。除環聯外,平安金融壹賬通亦是香港獲認可的信貸資料服務機構,同樣提供免費信貸報告索取服務。
- 貸款被拒絕時:如果你在申請信用卡、貸款或按揭時被拒絕,你可以根據拒絕信上的網址及指定代碼於環聯網站免費取得一次性信貸報告,了解拒絕原因及信貸狀況。
TU差?免TU信用卡申請方法
TU 差想申請免TU信用卡?香港沒有信用卡屬免TU信用卡。不過,TU 差但仍想申請信用卡的話,財務公司出的信用卡如安信兄弟的WeWa 銀聯卡、EarnMORE 銀聯卡可能是你的最佳選擇,你亦可以考慮其他易批信用卡,但若你的TU 太低,財務公司亦未必批核你的信用卡申請。所以,TU 差想申請信用卡的話,最好的解決辦法還是先著重於改善信貸記錄。
申請超過一張信用卡改善信貸額使用率立即到MoneySmart 比較信用卡


關於MoneySmart
MoneySmart HK 隸屬於2009年在新加坡成立的MoneySmart Group,是一站式金融產品比較平台,可以一次過比較多間機構的信用卡、私人貸款、保險產品、投資戶口、儲蓄戶口及按揭,致力協助用戶作出精明的理財決策。
MoneySmart 夥拍各大銀行、財務公司及保險公司等金融機構,提供專業產品分析,並為用戶提供獨家迎新優惠。想慳又想賺?馬上到 MoneySmart 網站開始比較金融產品!
個人信貸評級TU報告常見問題
查詢個人信貸評級會否影響信貸評分?
- 如果是你自己經環聯或「信資通」進行信貸 評級 查詢(屬軟性查詢),是完全不會影響你的信貸 評分。但如果是金融機構在你申請借貸時向環聯查 信貸 評級(屬硬性查詢),短時間內次數過多則會對評級帶來負面影響。
如我從沒有信貸紀錄,這對我的信貸評分有利嗎?
- 沒有信貸報告 (例如從來沒有使用過信用卡)會令財務機構無法按現有信貸報告,評估你的信貸狀況,因此這其實會影響你借貸的申請或最終所批出的利率。
提早清還信用卡結欠還款有利於信貸評分嗎?
- 沒有。準時還款已經足夠,信用卡持卡人不必提早清還卡數。
持有太多信用卡會影響信貸評分?
- 不會。只要每次準時還款,並在申請信用卡與信用卡之間預留充足時間,就可以幫助累積信用額,持有多張信用卡反而比只依賴一張信用卡對信貸評分更有利。
如何查詢個人信貸評級及領取報告?
- 你可以經從環聯網站訂購你的信貸評分報告,每次申請信貸報告的收費為HK$280。有一個例外就是如果你的信貸申請(包括信用卡、私人貸款及按揭等)被拒絕,你可以連同你的拒絕信到環聯網站輸入指定代碼,免費索取你的一次性信貸報告。
坊間的信貸評級計算機準確嗎?
- 坊間的信貸評級計算機大多只能提供粗略的估算。要獲得最準確的信貸評級分數,建議直接向環聯或透過「信資通」查詢個人信貸評級。
取消信用卡會影響信貸評級嗎?
- 取消信用卡分數上的確會受到影響,但影響幅度視乎個人信貸情況而定。當你取消其中一張信用卡,總信用額度減少,若有卡數未清還,信貸額使用率 (即欠款 / 總信貸額) 自然上升,如果信貸額使用率高過50%,便有可能對信貸評級做成負面影響,信貸評分或會被拉低。取消最早開設、或持有時間最久的信用卡,如果這張信用卡使用紀錄良好 (準時還款、簽賬額不過高),這些紀錄也會同時消除,或對信貸評分有影響。
- 如手持多張信用卡、總額度充裕、使用率本已甚低,影響一般有限。
- 若取消的是額度最高或年齡最長嘅卡,或近期剛批核新卡、經常用盡信用額,信貸評分或會有波動。
- 若同時有多宗新貸款或卡申請,「批卡 + cut card」頻繁,信貸評分或會受影響。
如何減少信貸評分波動?
- 取消信用卡前清繳所有卡數,或將信貸額使用率降至三成以下。
- 避免取消持有時間最久或額度最高的信用卡。
- 想申請按揭、私人貸款的用戶,最好避免在申請前3-6個月內取消多張信用卡。
- 如只想簡化管理,可考慮事先提升剩餘信用卡的信用額,平衡信貸額利用率。
申請貸款會影響TU(環聯)報告嗎?
- 會。不論申請私人貸款、按揭或分期貸款,銀行和財務公司都會查核你的環聯信貸報告作批核依據,即硬性查詢。與軟性查詢不同,硬性查詢短期內對分數和報告都會有直接影響。
- 每次正式遞交貸款申請時,銀行或財務機構會向環聯索取你的信用報告。
- 這些在得到你的授權和同意下進行的「信貸申請查詢」會被記錄在報告上,留下正式查核紀錄,即硬性查詢,分數可能會被短暫下調。
- 只要避免密集短期內重複多次申請,並保持準時還款,若只是單次查核的話,分數通常1-2個月內回復穩定。
如何避免貸款查核記錄影響評分?如何管理信貸評分?
- 硬性查詢(Hard Inquiry)對分數的影響小而短暫,不過亦要留意,申請次數愈多,分數波動愈大。如果每月只申請少量(如1-2次)影響有限,相反密集申請(如短期內向3-5間機構申請貸款)影響較大,而不論貸款批出或拒批都會留底,記錄維持兩年。若申請後短期內分數微跌,只要保持準時還款的良好習慣,便能逐漸建立正面的信貸評分,分數會逐步回升。
- 不想貸款查核記錄影響評分,需避免同時申請向多間機構申請多項貸款產品(如房貸、按揭、信用卡及私人貸款等),以減低分數波動,最好提前規劃以確保每次申請有足夠間隔。
- 若在短時間內頻密向多間機構申請貸款(例如 3–5 次以上),會衍生一種查詢人「急需借錢」的印象,認為你財務壓力上升,有機會令信貸評級下降。避免短期內避免新開太多信貸戶口,如同時申請多張信用卡或多個私人貸款等,有助維持分數平穩。
- 若申請貸款後被拒批核,應先查清拒批原因後再提出新貸款申請。建議每年主動索取一次免費的個人信貸報告,以確保當中資料準確無誤,由於自查屬於「軟性查詢」,因此不會影響信貸分數。所有信貸紀錄及分數由TransUnion根據銀行及財務機構提供的資料生成及監管,如有發現誤差或不實資料可向相關信貸提供者或機構提出申訴糾正。
查詢個人信貸評級會否影響信貸評分?
- 如果是你自己經環聯或「信資通」進行信貸 評級 查詢(屬軟性查詢),是完全不會影響你的信貸 評分。但如果是金融機構在你申請借貸時向環聯查 信貸 評級(屬硬性查詢),短時間內次數過多則會對評級帶來負面影響。
如何提升信貸評分?
- 準時全數還款: 還款紀錄是影響評分的關鍵,遲還哪怕一天都會留下紀錄。建議設定自動轉賬以防逾期。
- 控制信貸額使用率: 將信用卡結餘維持於總信貸額的 30% 至 50%,避免用盡信用額,向銀行展現理財自律能力。
- 避免頻繁申請信貸產品: 每次申請貸款或信用卡均會在信貸報告上記錄為「硬性查詢」,短期內過多查詢會被視為有急切資金需求而導致扣分。
- 建立並維持穩定信貸歷史: 從未持有信用卡或貸款的人缺乏信用紀錄,反而難被評估風險。建議開設門檻較低的信用卡並準時還款以建立紀錄。
- 保留舊卡及長期戶口: 信貸紀錄年期越長對評分越有利。即使不常用舊卡,亦應選擇降級或扣減額度,切勿隨意「Cut 卡」而縮短平均信貸歷史。
- 定期查閱並更正報告錯誤: 建議每年查閱信貸報告,若發現紀錄有誤或遺漏,可即時向環聯提出申訴修正以恢復評分。
- 整合高息債務: 若有多筆高息欠款,可透過「結餘轉戶」或低息貸款進行債務整合,避免只還最低還款額,從而減輕負債比例並逐步改善評分。
哪些因素會影響個人的信貸評分(TU)?
- 還款紀錄: 這是最關鍵的因素。準時還清貸款或信用卡帳單能有效提升分數;相反,逾期、欠繳或經常只還最低還款額會直接拉低評分。
- 信貸額度使用率: 已使用的信用額度比例愈高,評分被拉低風險越大。建議長期將使用率控制在總額的 30% 至 50%,以展示理財穩健。
- 信貸申請記錄: 每次正式申請信用卡或貸款均會觸發「硬性查詢」。短期內頻繁申請會被視為高風險用戶並影響評級
- 信貸歷史長短: 信貸使用年期愈長、累積的穩定還款紀錄愈多,評分自然更高。若信貸歷史空白或過短,銀行難以評估還款能力,分數通常較低。
- 信貸產品種類多元性: 在能按時還款的前提下,同時擁有並管理好不同種類的信貸產品(如信用卡、私人貸款、按揭或車貸),比起只使用單一信貸產品,更有利於提升評分。
- 擔保人記錄: 若曾擔任他人貸款的擔保人而對方逾期還款,你的信貸評分也會受牽連。
- 信貸額過高但長期閒置: 信用卡若開戶多年但長期不使用,可能被銀行評為「閒置戶口」並主動調低額度,長遠會間接影響你的信貸使用率及評分。